Category

Biznes

Category

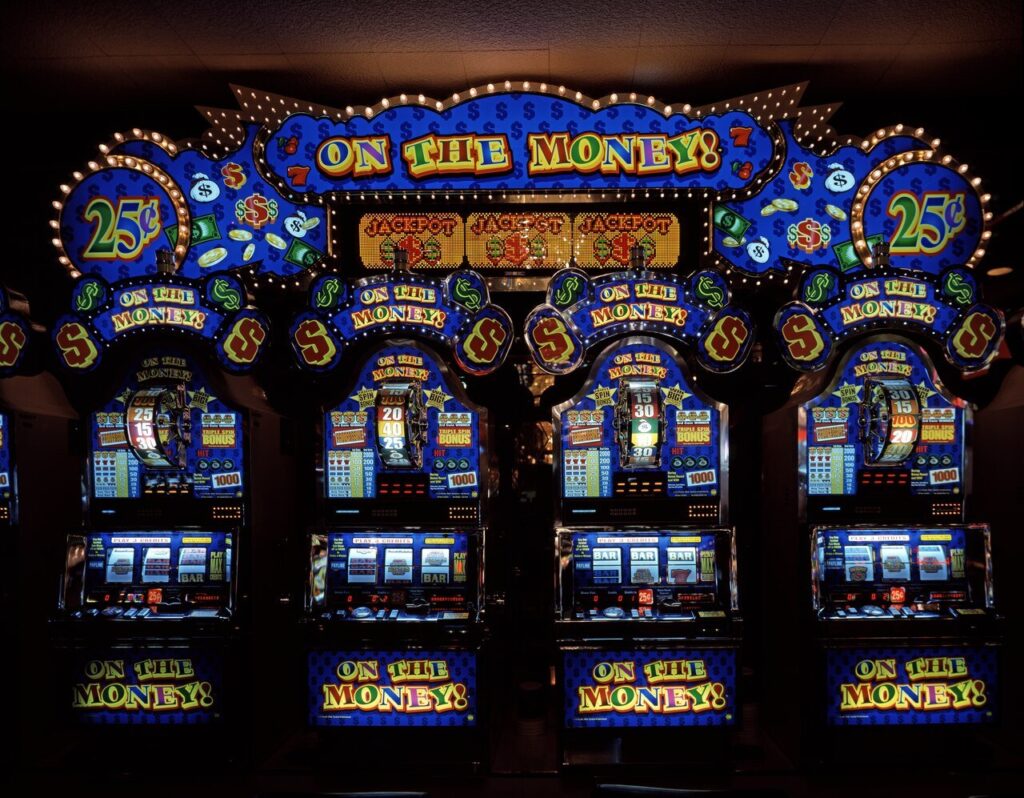
Brytyjski kanclerz skarbu John Healey podniósł w swoim pierwszym budżecie podatek od automatów do gier z 20 do 25 proc. Reporterski test w Peterborough pokazuje, dlaczego te maszyny stały się celem rządu: pięć banknotów po 20 funtów zniknęło w automacie w ok. pięć minut.

Sto funtów w kilka minut

Najpopularniejsze w Wielkiej Brytanii są automaty kategorii B3. Pozwalają stawiać do 2 funtów co 2,5 sekundy, a maksymalna wygrana to 500 funtów. Niska stawka za pojedynczą grę wygląda niewinnie, ale przy takim tempie straty rosną błyskawicznie. W teście całe 100 funtów przepadło w niecałe pięć minut, a jedyną pamiątką był darmowy batonik KitKat, jeden z drobnych gestów, którymi obsługa zachęca do pozostania dłużej.

Skala jest duża: w ubiegłym roku gracze w Wielkiej Brytanii przegrali na automatach 2,7 mld funtów. Przeciętny automat zarabia około 40 tys. funtów rocznie, czyli więcej niż wynosi mediana zarobków brytyjskiego pracownika. Najwięcej takich maszyn mieści się w salonach gier zwanych AGC, nazywanych też „farmami automatów”. Największymi operatorami są Admiral i Merkur, należące do miliarderów z Austrii i Niemiec.

Jak salony zatrzymują graczy

Krytycy wskazują na praktyki, które mają przedłużać grę. Większość lokali działa całą dobę. Wcześniej ujawniono, że pracownicy dostawali premie powiązane ze stratami klientów, co osłabiało ich motywację do reagowania na objawy uzależnienia. Do tego dochodzą:

  • nowe, „super” automaty z wygodnym fotelem i 65-calowym ekranem,
  • darmowe napoje i przekąski oraz losowania nagród i „darmowe spiny”,
  • możliwość wypłaty gotówki z konta bez wychodzenia z lokalu,
  • granie na kilku maszynach naraz; Admiral wprowadził limit dwóch automatów.

Wiele salonów działa na podstawie licencji bingo, która może łagodniej wyglądać w oczach lokalnych komisji planistycznych. W praktyce stoi tam zwykle jeden maszyna do bingo, z której prawie nikt nie korzysta. Salony koncentrują się w uboższych dzielnicach, a w części ulic niemal każdy lokal to bukmacher lub AGC. W 2025 r. firma Merkur dostała 100 tys. funtów kary po tym, jak pozwoliła ciężko choremu na raka starszej klientce przegrać duże kwoty w dwóch sesjach trwających łącznie 16 godzin.

Co zmieni podatek

Automaty mają z góry ustalony zwrot dla gracza, więc przy regularnej grze przegrana jest po prostu kwestią czasu. Dla firm to przewidywalne źródło dochodu, a dla państwa wygodny cel podatkowy. Rząd szacuje, że wyższa stawka da prawie 150 mln funtów rocznie. Bukmacherzy ostrzegają przed zamykaniem punktów, a Entain, właściciel Ladbrokes, spodziewa się kosztu rzędu 25 mln funtów. Mimo to akcje trzech notowanych operatorów po ogłoszeniu budżetu mocno wzrosły, bo inwestorzy obawiali się stawki 40 proc.

AGC i sklepy z e-papierosami zostały dodatkowo wyłączone z ulgi w podatku od nieruchomości komercyjnych, co ma kosztować je łącznie 10 mln funtów. Przy niskich kosztach i całodobowych godzinach otwarcia salony mogą jednak dobrze sobie poradzić. Branżowa organizacja Bacta przekonuje, że jej członkowie prowadzą lokale „wśród najbezpieczniejszych miejsc do gry”, z doświadczoną obsługą i narzędziami samowykluczenia.

Co to znaczy dla polskiego czytelnika

Decyzja dotyczy wyłącznie Wielkiej Brytanii i nie zmienia polskich przepisów. U nas hazard jest regulowany inaczej: automaty do gier można prowadzić w kasynach, a nie w sieciach salonów na głównych ulicach, i działają one w systemie licencji państwowych. Brytyjski model, w którym lokale z automatami są częścią krajobrazu handlowego, jest więc dla Polski raczej przestrogą niż odpowiednikiem.

Historia pokazuje też, że problem uzależnienia od hazardu dotyczy rozwiązań łatwo dostępnych i szybkich, także tych online. Jeśli ktoś w Polsce zauważa u siebie lub bliskiej osoby problem z grami, warto skorzystać z poradni leczenia uzależnień lub telefonicznej pomocy dla osób z problemem hazardowym.

Źródło: The Guardian – „How £100 vanishes in minutes: inside the ‘slot farms’ targeted in the budget”

Microsoft zarobił w trzech miesiącach do końca września ponad 36,6 mld dolarów i przebił oczekiwania inwestorów. Wyniki ogłoszono kilka dni po tym, jak firma zaproponowała dobrowolne odejścia około 60 tysiącom pracowników, by ograniczyć koszty w czasie gigantycznych inwestycji w sztuczną inteligencję.

Wzrost napędzany chmurą

Przychody kwartalne koncernu wyniosły 92,3 mld dolarów, czyli o 19 proc. więcej niż rok wcześniej. Największą rolę odegrała chmura: przychody Microsoft Cloud, czyli usług dla firm, wzrosły o 30 proc. Akcje spółki po zamknięciu sesji w Nowym Jorku zyskały prawie 2,9 proc.

Prezes Satya Nadella przekonywał, że rozwój AI przyspiesza wdrażanie tej technologii i przynosi „realny wpływ w każdej branży”. Jednocześnie firma przyznała w komunikacie, że ryzykiem pozostają „znaczące inwestycje” w sztuczną inteligencję, które mogą odbić się na jej finansach.

Odprawy zamiast zwolnień

Na początku tygodnia Microsoft poinformował, że wyśle ofertę dobrowolnych odejść do uprawnionych pracowników w Kanadzie, Indiach, Wielkiej Brytanii i Stanach Zjednoczonych. Według firmy ma to dać jej „większą elastyczność” i dostosować zatrudnienie do „zmieniających się potrzeb”. Odchodzący dostaną wsparcie finansowe oraz pomoc w planowaniu kariery. Obecnie koncern zatrudnia ponad 220 tysięcy osób na całym świecie.

To nie klasyczne zwolnienia grupowe, bo decyzja o skorzystaniu z oferty należy do pracownika. Skala propozycji jest jednak duża: dotyczy około 60 tysięcy osób, czyli ponad jednej czwartej załogi.

Inwestorzy liczą wydatki na AI

Wyniki Microsoftu zestawiono z rezultatami Alphabetu, właściciela Google’a. Jego akcje spadły o 9,75 proc. po tym, jak kwartalny zysk netto okazał się o 25 proc. niższy niż rok wcześniej, a firma zapowiedziała dalsze wysokie wydatki na AI. Według danych przytoczonych przez BBC Amazon, Meta i Alphabet mogą w tym roku wydać na układy scalone i infrastrukturę, na przykład centra danych, ponad 700 mld dolarów. Rynek uważnie sprawdza, czy taki poziom nakładów się opłaci.

Co to oznacza dla Polski

Oferta odejść obejmuje cztery wymienione kraje, wśród których nie ma Polski ani innych państw UE. Z doniesień nie wynika więc, by dotyczyła pracowników w Polsce. Warto jednak śledzić sytuację, bo Microsoft jest jednym z największych dostawców usług chmurowych i oprogramowania dla firm i instytucji, także w Europie.

Dla użytkowników i przedsiębiorców ważny jest też szerszy trend: największe koncerny technologiczne przesuwają ogromne środki na infrastrukturę AI, a koszty szukają między innymi w zatrudnieniu. Rosnące przychody z chmury pokazują, że klienci za te usługi płacą, ale to, czy wydatki na AI się zwrócą, wciąż jest przedmiotem debaty wśród inwestorów.

Źródło: BBC News – „Microsoft profits surge days after announcing major job cuts”

Koszty dojazdów do pracy należą do najczęściej analizowanych wydatków przy rozliczaniu niemieckiego podatku dochodowego. Pracownicy zatrudnieni w Niemczech mogą w określonych sytuacjach uwzględniać wydatki związane z przemieszczaniem się pomiędzy miejscem zamieszkania a pierwszym miejscem pracy. Niemieckie przepisy przewidują w tym zakresie szczególny mechanizm określany jako Entfernungspauschale, który różni się od rozliczania rzeczywistych kosztów podróży służbowych.

Najważniejsze znaczenie ma prawidłowe ustalenie, czy pracownik posiada pierwsze miejsce pracy w rozumieniu niemieckiego prawa podatkowego, jaką odległość należy przyjąć do rozliczenia oraz w których dniach rzeczywiście odbywał dojazdy. Nie każdy przejazd związany z zatrudnieniem podlega bowiem tym samym zasadom. Inaczej mogą być rozliczane codzienne dojazdy do stałego zakładu pracy, a inaczej podróże wykonywane w ramach obowiązków zawodowych.

Dla Polaków zatrudnionych w Niemczech dodatkowe znaczenie mają sytuacje związane z zakwaterowaniem pracowniczym, pracą w kilku lokalizacjach oraz okresowymi wyjazdami do Polski. Właściwa kwalifikacja tych okoliczności pozwala uniknąć błędów w niemieckiej deklaracji podatkowej.

Czym jest Entfernungspauschale w niemieckim prawie podatkowym?

Entfernungspauschale to ryczałt dotyczący odległości pomiędzy miejscem zamieszkania pracownika a jego pierwszym miejscem pracy. Podstawowe zasady tego rozwiązania wynikają z § 9 ust. 1 zdanie 3 pkt 4 Einkommensteuergesetz. Mechanizm ten należy do regulacji dotyczących Werbungskosten, czyli kosztów uzyskania przychodów związanych z zatrudnieniem.

Istotną cechą Entfernungspauschale jest to, że nie stanowi ona prostego zwrotu wszystkich wydatków poniesionych na paliwo, bilety czy eksploatację samochodu. Rozliczenie odbywa się według zasad ustawowych, które uwzględniają przede wszystkim odpowiednią odległość i liczbę dni, w których pracownik rzeczywiście przemieszczał się do pierwszego miejsca pracy.

Nie należy utożsamiać ryczałtu z automatyczną wypłatą określonej kwoty przez Finanzamt. Uwzględnienie kosztów w deklaracji wpływa na ustalenie podstawy opodatkowania, a rzeczywisty efekt podatkowy zależy od całej sytuacji podatnika.

Erste Tätigkeitsstätte – dlaczego pierwsze miejsce pracy jest tak ważne?

Pojęcie Erste Tätigkeitsstätte oznacza pierwsze miejsce pracy w rozumieniu niemieckich przepisów podatkowych. Jego ustalenie ma podstawowe znaczenie dla określenia sposobu rozliczania przejazdów związanych z zatrudnieniem. Nie należy zakładać, że pierwszym miejscem pracy zawsze jest siedziba pracodawcy wskazana w umowie.

Zgodnie z § 9 ust. 4 Einkommensteuergesetz znaczenie ma przede wszystkim odpowiednie przyporządkowanie pracownika do określonej placówki przez pracodawcę, a w określonych sytuacjach również ustawowe kryteria dotyczące wykonywania pracy. Dlatego pracownik zatrudniony w firmie posiadającej kilka oddziałów może mieć pierwsze miejsce pracy w lokalizacji innej niż główna siedziba przedsiębiorstwa.

Prawidłowe ustalenie Erste Tätigkeitsstätte pozwala rozdzielić zwykłe dojazdy do pracy od podróży wykonywanych w ramach działalności zawodowej. Ma to bezpośrednie znaczenie dla kwalifikacji kosztów w niemieckim zeznaniu podatkowym.

Jak ustalić odległość pomiędzy mieszkaniem a miejscem pracy?

Przy Entfernungspauschale zasadnicze znaczenie ma odległość pomiędzy miejscem zamieszkania a pierwszym miejscem pracy. Nie należy jednak automatycznie przyjmować całkowitej liczby kilometrów przejechanych samochodem w obie strony. Niemieckie przepisy przewidują rozliczanie odpowiedniej odległości jednokierunkowej.

Podstawą jest co do zasady najkrótsze połączenie drogowe, z możliwością uwzględnienia innej trasy w ustawowo określonych okolicznościach. Nie oznacza to, że pracownik może dowolnie wybrać najdłuższą drogę wyłącznie dlatego, że regularnie z niej korzysta. Znaczenie ma rzeczywista przydatność trasy i warunki przewidziane w przepisach.

Ważne jest również ustalenie adresu miejsca zamieszkania wykorzystywanego do dojazdów. Jeżeli pracownik zmieniał zakwaterowanie w trakcie roku, rozliczenie może wymagać uwzględnienia różnych odległości w odpowiednich okresach.

Entfernungspauschale a liczba dni pracy

Odległość nie jest jedynym elementem wpływającym na rozliczenie. Istotne znaczenie ma również liczba dni, w których pracownik faktycznie odbywał przejazdy pomiędzy miejscem zamieszkania a pierwszym miejscem pracy. Nie należy automatycznie przyjmować wszystkich dni roboczych wynikających z kalendarza.

Urlop wypoczynkowy, choroba, praca zdalna oraz inne okresy niewymagające fizycznego dojazdu mogą wpływać na liczbę dni uwzględnianych w rozliczeniu. Jeżeli pracownik wykonywał obowiązki zawodowe w różnych lokalizacjach, konieczne może być oddzielne ustalenie dni dotyczących pierwszego miejsca pracy i innych wyjazdów.

Podstawą powinny być wiarygodne informacje o rzeczywistym przebiegu zatrudnienia. Nie należy wpisywać liczby dojazdów wyłącznie na podstawie ogólnego założenia dotyczącego typowego tygodnia pracy, jeżeli nie odpowiada ono faktycznej sytuacji podatnika.

Czy Entfernungspauschale dotyczy wyłącznie samochodu?

Niemiecki ryczałt dotyczący dojazdów do pierwszego miejsca pracy nie jest rozwiązaniem przeznaczonym wyłącznie dla osób korzystających z własnego samochodu. Zasady ustawowe przewidują możliwość uwzględniania dojazdów odbywanych również innymi środkami transportu, przy czym określone szczególne regulacje mogą wpływać na wysokość rozliczenia.

Nie należy jednak zakładać, że wszystkie środki transportu są traktowane identycznie w każdej sytuacji. Znaczenie mają właściwe przepisy, rodzaj przejazdu oraz ewentualne szczególne ograniczenia lub zasady dotyczące określonych wydatków.

Pracownik powinien przede wszystkim ustalić, czy przejazd dotyczył pierwszego miejsca pracy. Dopiero później można analizować sposób transportu i właściwą metodę rozliczenia.

Dojazdy komunikacją publiczną a koszty podatkowe

Pracownicy korzystający z pociągów, autobusów lub innych środków komunikacji publicznej mogą podlegać zasadom dotyczącym Entfernungspauschale. W określonych przypadkach niemieckie przepisy dopuszczają również uwzględnienie rzeczywistych wydatków na publiczne środki transportu, jeżeli spełnione są odpowiednie warunki.

Nie oznacza to jednak, że każdy zakup biletu można automatycznie doliczyć do ryczałtu bez ograniczeń. Konieczne jest zastosowanie właściwych zasad i uniknięcie podwójnego rozliczania tych samych kosztów.

W praktyce warto zachować dokumenty dotyczące zakupionych biletów okresowych i innych wydatków transportowych. Pozwala to porównać odpowiednie metody rozliczenia oraz przedstawić dane w przypadku dodatkowych pytań Finanzamt.

Samochód służbowy a Entfernungspauschale

Korzystanie z samochodu udostępnionego przez pracodawcę może wpływać na sposób rozliczania dojazdów do pracy. W niemieckim systemie podatkowym szczególne znaczenie mają zasady dotyczące prywatnego korzystania z pojazdu służbowego oraz przejazdów pomiędzy miejscem zamieszkania a pierwszym miejscem pracy.

Nie należy automatycznie utożsamiać samochodu służbowego z pojazdem wykorzystywanym wyłącznie do wykonywania obowiązków zawodowych. Jeżeli pracownik może korzystać z auta również prywatnie, mogą występować odrębne konsekwencje podatkowe związane z takim świadczeniem.

Prawidłowe rozliczenie wymaga analizy warunków udostępnienia pojazdu, sposobu jego wykorzystania oraz danych wykazanych przez pracodawcę. Dopiero na tej podstawie można ocenić wpływ samochodu służbowego na deklarację roczną.

Praca w kilku lokalizacjach a rozliczenie przejazdów

Pracownicy budowlani, instalatorzy, serwisanci oraz osoby wykonujące obowiązki w różnych zakładach mogą przemieszczać się pomiędzy wieloma lokalizacjami. W takich przypadkach szczególnie ważne jest prawidłowe ustalenie, czy istnieje pierwsze miejsce pracy w rozumieniu niemieckich przepisów.

Nie każda lokalizacja, w której pracownik wykonuje obowiązki, automatycznie staje się Erste Tätigkeitsstätte. Znaczenie ma odpowiednie przyporządkowanie oraz kryteria wynikające z ustawy. Jeżeli określony przejazd stanowi podróż wykonywaną w ramach obowiązków zawodowych, jego rozliczenie może podlegać innym zasadom niż Entfernungspauschale.

Warto więc zachować dokumentację dotyczącą miejsca wykonywania pracy, harmonogramów oraz poleceń pracodawcy. Pozwala to prawidłowo rozróżnić codzienne dojazdy od innych przejazdów zawodowych.

Auswärtstätigkeit – kiedy przejazd jest podróżą zawodową?

Auswärtstätigkeit oznacza wykonywanie obowiązków zawodowych poza pierwszym miejscem pracy oraz poza określonymi miejscami istotnymi na gruncie niemieckich przepisów. W odpowiednich sytuacjach podróże tego rodzaju mogą być rozliczane według zasad dotyczących Reisekosten.

Nie należy jednak zakładać, że każdy wyjazd do klienta automatycznie stanowi podróż służbową w rozumieniu podatkowym. Znaczenie mają okoliczności zatrudnienia i rzeczywista organizacja pracy. W przypadku pracowników mobilnych konieczne może być również zastosowanie szczególnych zasad dotyczących dojazdów do określonych punktów zbiorczych.

Prawidłowe rozróżnienie Entfernungspauschale i Reisekosten pozwala uniknąć błędnego stosowania ryczałtu do przejazdów, które powinny być analizowane według innych regulacji.

Sammelpunkt – dojazdy do stałego miejsca zbiórki

Niektórzy pracownicy nie posiadają klasycznego pierwszego miejsca pracy, ale są zobowiązani do regularnego stawiania się w określonym punkcie zbiorczym. Może to dotyczyć na przykład osób, które rozpoczynają pracę od zgłoszenia się w wyznaczonej lokalizacji, skąd następnie przemieszczają się do różnych miejsc wykonywania obowiązków.

Niemieckie przepisy przewidują szczególne zasady dotyczące takich sytuacji. Nie należy więc zakładać, że brak Erste Tätigkeitsstätte automatycznie pozwala rozliczać wszystkie przejazdy według zasad właściwych dla podróży służbowych.

Znaczenie ma obowiązek stawiania się w określonym miejscu oraz regularność takiego rozwiązania. Właściwa kwalifikacja wymaga analizy rzeczywistych warunków zatrudnienia.

Praca na budowie a pierwsze miejsce pracy

Osoby zatrudnione przy projektach budowlanych często wykonują obowiązki w lokalizacjach zmieniających się wraz z kolejnymi zleceniami. Nie oznacza to jednak, że każda budowa jest automatycznie traktowana jako pierwsze miejsce pracy albo że każda podróż na budowę stanowi wyjazd służbowy.

Istotne znaczenie ma okres przyporządkowania pracownika do danej lokalizacji, charakter tego przyporządkowania oraz pozostałe kryteria przewidziane w niemieckim prawie podatkowym. W określonych sytuacjach długotrwałe wykonywanie obowiązków w jednym miejscu może wymagać innej kwalifikacji niż krótkotrwałe wyjazdy do różnych klientów.

Pracownik powinien przeanalizować umowę, informacje przekazane przez pracodawcę oraz rzeczywisty sposób organizacji pracy. Pozwala to ustalić, czy przejazdy powinny być rozliczane w ramach Entfernungspauschale, czy według zasad dotyczących innych podróży zawodowych.

Zakwaterowanie pracownicze w Niemczech a dojazdy

Wielu Polaków zatrudnionych w Niemczech korzysta z mieszkań pracowniczych, pokoi wynajmowanych na czas kontraktu albo zakwaterowania organizowanego przez pracodawcę. W takich sytuacjach ważne jest ustalenie, skąd pracownik rzeczywiście dojeżdżał do pierwszego miejsca pracy.

Nie należy automatycznie przyjmować odległości pomiędzy polskim miejscem zamieszkania a niemieckim zakładem pracy, jeżeli codzienne przejazdy odbywały się z mieszkania położonego w Niemczech. Podróże pomiędzy Polską a niemieckim zakwaterowaniem mogą podlegać odrębnej analizie, szczególnie gdy występują przesłanki dotyczące prowadzenia podwójnego gospodarstwa domowego.

W praktyce znaczenie mają dokumenty potwierdzające okres korzystania z zakwaterowania, jego lokalizację oraz rzeczywiste dojazdy do pracy. Bez tych danych łatwo o błędne ustalenie odległości.

Doppelte Haushaltsführung a Entfernungspauschale

Doppelte Haushaltsführung oznacza prowadzenie podwójnego gospodarstwa domowego w rozumieniu niemieckich przepisów podatkowych. W określonych sytuacjach pracownik utrzymujący własne gospodarstwo domowe poza miejscem zatrudnienia i dodatkowe zakwaterowanie związane z pracą może korzystać ze szczególnych zasad rozliczenia odpowiednich wydatków.

Nie należy jednak utożsamiać codziennych dojazdów do pracy z podróżami pomiędzy głównym gospodarstwem domowym a dodatkowym miejscem zakwaterowania. Są to różne kategorie przejazdów, które mogą podlegać odmiennym zasadom podatkowym.

Dla polskich pracowników zatrudnionych w Niemczech szczególne znaczenie ma ustalenie, czy rzeczywiście spełnione są warunki prowadzenia podwójnego gospodarstwa domowego. Samo posiadanie adresu w Polsce i wynajmowanie pokoju w Niemczech nie zawsze jest wystarczające.

Familienheimfahrten – przejazdy do rodziny w Polsce

Pracownicy mieszkający czasowo w Niemczech często regularnie podróżują do rodziny pozostającej w Polsce. W określonych sytuacjach takie przejazdy mogą być analizowane w ramach zasad dotyczących Familienheimfahrten, czyli podróży do głównego gospodarstwa domowego.

Nie oznacza to jednak, że każdy weekendowy wyjazd do Polski automatycznie stanowi koszt podatkowy. Znaczenie ma spełnienie przesłanek dotyczących Doppelte Haushaltsführung oraz właściwa kwalifikacja podróży.

Należy również odróżnić takie przejazdy od codziennych dojazdów pomiędzy niemieckim zakwaterowaniem a miejscem pracy. Prawidłowe rozliczenie wymaga oddzielnego ustalenia charakteru obu rodzajów podróży.

Entfernungspauschale a praca zdalna

Praca wykonywana z domu wpływa na sposób rozliczania kosztów związanych z zatrudnieniem. Jeżeli pracownik danego dnia nie przemieszczał się do pierwszego miejsca pracy, nie powinien automatycznie wykazywać dojazdu wyłącznie dlatego, że dzień ten był standardowym dniem roboczym.

W niemieckim prawie podatkowym funkcjonują również szczególne regulacje dotyczące pracy wykonywanej w domu, w tym Homeoffice-Pauschale. Nie należy jednak utożsamiać tego mechanizmu z Entfernungspauschale, ponieważ dotyczą odmiennych okoliczności.

W przypadku pracy hybrydowej szczególnie ważne jest prowadzenie wiarygodnej ewidencji dni wykonywania obowiązków w poszczególnych lokalizacjach. Pozwala to uniknąć przypisywania tych samych zdarzeń do niewłaściwych kategorii kosztów.

Zwrot kosztów dojazdów przez pracodawcę

Pracodawca może uczestniczyć w finansowaniu przejazdów pracownika do miejsca pracy. W niemieckim systemie podatkowym sposób traktowania takich świadczeń zależy od ich charakteru oraz właściwych przepisów. Nie należy więc zakładać, że każda wypłata określana potocznie jako dodatek transportowy jest rozliczana identycznie.

Znaczenie ma między innymi to, czy pracodawca zwraca określone koszty, udostępnia świadczenie rzeczowe czy stosuje szczególne zasady opodatkowania. Niektóre świadczenia mogą wpływać na możliwość uwzględnienia określonych wydatków w deklaracji pracownika.

Przed przygotowaniem zeznania warto przeanalizować informacje wynikające z dokumentacji płacowej. Pozwala to ustalić, czy i w jaki sposób świadczenia finansowane przez pracodawcę powinny zostać uwzględnione przy rozliczeniu kosztów dojazdów.

Werbungskosten a końcowy wynik rozliczenia podatkowego

Entfernungspauschale stanowi jeden z elementów kosztów uzyskania przychodów związanych z zatrudnieniem. Nie należy jednak utożsamiać jej wysokości z kwotą podatku, którą urząd zwróci pracownikowi. Koszty wpływają na ustalenie dochodu podlegającego opodatkowaniu, a rzeczywisty efekt zależy od pozostałych danych podatnika.

W niemieckim systemie podatkowym funkcjonuje również Arbeitnehmer-Pauschbetrag, czyli ustawowy ryczałt kosztów pracowniczych. Znaczenie ma więc to, jak rozliczane wydatki odnoszą się do pozostałych kosztów i zasad ich uwzględniania.

Przygotowując zwrot podatku z Niemiec, warto analizować Entfernungspauschale razem z innymi prawidłowo udokumentowanymi kosztami zawodowymi. Dopiero całościowe rozliczenie pozwala ustalić rzeczywisty wynik podatkowy.

Dojazdy do pracy a zmiana pracodawcy w trakcie roku

Osoba, która w jednym roku pracowała dla kilku niemieckich pracodawców, może mieć różne pierwsze miejsca pracy w poszczególnych okresach zatrudnienia. Nie należy automatycznie stosować jednej odległości do całego roku, jeżeli zmieniały się lokalizacje wykonywania obowiązków.

W takiej sytuacji należy ustalić okresy zatrudnienia, właściwe miejsca pracy oraz rzeczywistą liczbę dni dojazdów. Jeżeli podatnik zmieniał również miejsce zamieszkania, konieczne może być uwzględnienie kolejnych odległości.

Szczególne znaczenie ma dokumentacja potwierdzająca faktyczne okoliczności zatrudnienia. Pozwala ona prawidłowo przypisać przejazdy do odpowiednich okresów i uniknąć zawyżania kosztów.

Pracownik delegowany do Niemiec a koszty przejazdów

Pracownicy delegowani przez polskiego pracodawcę do wykonywania obowiązków w Niemczech mogą znajdować się w odmiennej sytuacji niż osoby zatrudnione bezpośrednio przez niemiecką firmę. Znaczenie mają warunki delegowania, miejsce wykonywania pracy oraz zasady opodatkowania wynagrodzenia.

Nie należy zakładać, że każdy przejazd pracownika delegowanego podlega automatycznie Entfernungspauschale. W zależności od okoliczności zastosowanie mogą mieć inne zasady rozliczania podróży związanych z zatrudnieniem.

Przed ustaleniem kosztów konieczne jest więc określenie właściwego statusu podatkowego i rodzaju przejazdów. Sam fakt wykonywania pracy na terytorium Niemiec nie rozstrzyga o sposobie rozliczenia wszystkich wydatków transportowych.

Działalność budowlana a rozliczenie przejazdów przedsiębiorcy

Osoby prowadzące własną działalność gospodarczą powinny odróżniać koszty przejazdów przedsiębiorcy od kosztów dojazdów pracownika zatrudnionego na etacie. W przypadku działalności gospodarczej znaczenie mają przepisy dotyczące kosztów firmowych oraz szczególne zasady związane z miejscem prowadzenia działalności.

Polscy przedsiębiorcy wykonujący usługi budowlane w Niemczech mogą dodatkowo podlegać regulacjom dotyczącym Bauabzugsteuer. W odpowiednich przypadkach znaczenie ma freistellungsbescheinigung, czyli dokument związany ze zwolnieniem z potrącania podatku przy określonych usługach budowlanych.

Nie należy jednak utożsamiać tego zaświadczenia z zasadami rozliczania kosztów transportu. Są to odrębne zagadnienia podatkowe, które wymagają niezależnej analizy.

Entfernungspauschale a polskie rozliczenie dochodów z Niemiec

Polscy rezydenci podatkowi uzyskujący dochody z zatrudnienia w Niemczech mogą podlegać również określonym obowiązkom w Polsce. Ich zakres zależy od rodzaju dochodów oraz zastosowania właściwych przepisów krajowych i umowy o unikaniu podwójnego opodatkowania.

W odpowiednich sytuacjach zastosowanie mogą mieć formularze pit36/Zg. Nie oznacza to jednak, że niemiecką Entfernungspauschale można automatycznie przenieść do polskiego zeznania jako identyczny koszt podatkowy.

Polskie i niemieckie przepisy dotyczące kosztów uzyskania przychodów są odrębne. Dlatego każda deklaracja powinna zostać przygotowana zgodnie z zasadami właściwymi dla danego państwa.

Jakie dokumenty potwierdzają dojazdy do pracy w Niemczech?

Podstawą prawidłowego rozliczenia jest wiarygodne ustalenie miejsca zamieszkania, pierwszego miejsca pracy oraz rzeczywistych dni dojazdów. Przydatne mogą być umowy o pracę, informacje o przyporządkowaniu do określonej lokalizacji, harmonogramy pracy oraz dokumentacja dotycząca zakwaterowania.

Nie należy zakładać, że w każdej sprawie Finanzamt będzie wymagał identycznego zestawu dokumentów. Zakres niezbędnych informacji zależy od okoliczności zatrudnienia i rodzaju wykazywanych kosztów.

Szczególnie ważna jest spójność danych. Odległość wskazana w deklaracji powinna odpowiadać rzeczywistej lokalizacji miejsca zamieszkania i pracy, natomiast liczba dni powinna wynikać z faktycznego przebiegu zatrudnienia.

Najczęstsze błędy przy rozliczaniu Entfernungspauschale

Jednym z podstawowych błędów jest uwzględnianie odległości w obie strony zamiast odpowiedniej odległości jednokierunkowej. Nieprawidłowe jest również automatyczne przyjmowanie wszystkich dni roboczych bez uwzględnienia urlopów, choroby, pracy zdalnej i innych okoliczności wpływających na rzeczywistą liczbę przejazdów.

Kolejnym problemem jest błędne ustalenie Erste Tätigkeitsstätte. Pracownicy mobilni mogą nieprawidłowo traktować wszystkie lokalizacje jako pierwsze miejsce pracy albo odwrotnie – uznawać zwykłe dojazdy za podróże służbowe. Obie sytuacje mogą prowadzić do nieprawidłowego rozliczenia kosztów.

W przypadku Polaków zatrudnionych w Niemczech szczególne znaczenie ma także rozróżnienie codziennych przejazdów z niemieckiego zakwaterowania od podróży do Polski. Nie należy łączyć tych wydatków bez sprawdzenia, czy spełnione są przesłanki właściwych regulacji.

Jak prawidłowo rozliczyć Entfernungspauschale w niemieckiej deklaracji?

Przygotowanie rozliczenia powinno rozpoczynać się od ustalenia pierwszego miejsca pracy oraz rzeczywistej organizacji zatrudnienia. Następnie należy określić właściwą odległość i liczbę dni, w których pracownik faktycznie odbywał dojazdy. Jeżeli w trakcie roku zmieniały się miejsca zamieszkania lub zatrudnienia, dane powinny zostać odpowiednio rozdzielone.

Kolejnym etapem jest sprawdzenie, czy występowały szczególne okoliczności wpływające na sposób rozliczenia, takie jak samochód służbowy, świadczenia finansowane przez pracodawcę, praca zdalna lub prowadzenie podwójnego gospodarstwa domowego. Nie wszystkie przejazdy związane z pracą podlegają identycznym zasadom.

Entfernungspauschale jest ważnym elementem niemieckiego rozliczenia pracowniczego, ale jej prawidłowe zastosowanie wymaga dokładnego rozróżnienia zwykłych dojazdów, podróży zawodowych i przejazdów związanych z dodatkowym zakwaterowaniem. Rzetelne ustalenie tych okoliczności pozwala uwzględnić koszty zgodnie z niemieckimi przepisami i ograniczyć ryzyko zakwestionowania deklaracji przez Finanzamt.

Przeczytaj także:
Samochód firmowy jest dla wielu przedsiębiorców nie tylko środkiem transportu, ale również narzędziem pracy. Może służyć do dojazdów do klientów, przewozu pracowników, realizacji usług, transportu dokumentów lub codziennego przemieszczania się pomiędzy oddziałami. Każda awaria, kolizja albo dłuższe wyłączenie auta z użytkowania może więc wpływać na funkcjonowanie firmy.

Z tego powodu ubezpieczenie auta firmowego warto analizować szerzej niż wyłącznie przez obowiązkowe OC. Duże znaczenie może mieć również AC, assistance, samochód zastępczy, zakres terytorialny ochrony oraz sposób likwidacji szkody. Polisa powinna odpowiadać rzeczywistemu sposobowi wykorzystywania pojazdu.

OC samochodu firmowego jako obowiązkowa podstawa

Każdy zarejestrowany samochód firmowy wymagający obowiązkowego OC musi posiadać ciągłość tej ochrony. Z punktu widzenia przedsiębiorcy szczególnie ważne jest pilnowanie terminów, ponieważ pojazdy firmowe często są elementem większej floty i łatwiej przeoczyć datę zakończenia pojedynczej umowy.

OC zabezpiecza odpowiedzialność za szkody wyrządzone innym uczestnikom ruchu. Nie pokrywa jednak kosztów naprawy samochodu należącego do firmy, jeżeli kierowca sam spowoduje zdarzenie.

Przy planowaniu ochrony można wykorzystać Kalkulator OC AC Beesafe, aby dopasować wariant polisy do konkretnego samochodu oraz sposobu jego użytkowania.

Dlaczego firmowy samochód często potrzebuje AC?

Pojazdy wykorzystywane w działalności gospodarczej mogą być intensywniej eksploatowane niż samochody prywatne. Większy przebieg oznacza więcej czasu na drodze, więcej manewrów parkingowych i większą ekspozycję na zdarzenia komunikacyjne.

Jeżeli samochód jest niezbędny do wykonywania pracy, koszt jego naprawy może być tylko częścią problemu. Firma może dodatkowo ponosić konsekwencje wynikające z braku pojazdu.

AC pozwala zabezpieczyć własne auto między innymi przed skutkami kolizji, szkód parkingowych, kradzieży czy zdarzeń pogodowych w zakresie przewidzianym w umowie.

Wartość pojazdu firmowego a zakres ochrony

Przy wyborze AC należy przede wszystkim ocenić aktualną wartość samochodu.

Nowy lub kilkuletni pojazd firmowy może przedstawiać istotną wartość w majątku przedsiębiorstwa. Samodzielne finansowanie naprawy po poważnej kolizji może znacząco obciążyć bieżące wydatki firmy.

Właśnie dlatego Ubezpieczenie samochodu Beesafe warto traktować jako element zarządzania ryzykiem związanym z wykorzystywaniem pojazdu w działalności.

Jeden samochód firmowy a cała flota

Inaczej należy podejść do przedsiębiorcy posiadającego jedno auto, a inaczej do firmy zarządzającej większą liczbą pojazdów.

Jeżeli przedsiębiorstwo posiada tylko jeden samochód niezbędny do realizacji usług, jego unieruchomienie może natychmiast wpłynąć na funkcjonowanie działalności.

Przy większej flocie problem pojedynczej szkody może być mniej dotkliwy operacyjnie, ale wzrasta znaczenie kontroli polis, kierowców, terminów i historii szkód.

Assistance w samochodzie firmowym

Assistance może być szczególnie ważne w przypadku aut wykorzystywanych zawodowo. Awaria w trakcie dojazdu do klienta, uszkodzenie opony lub problem z uruchomieniem pojazdu mogą spowodować opóźnienie w realizacji zlecenia.

Zakres assistance warto dopasować do rzeczywistych tras samochodu.

Jeżeli auto jeździ głównie lokalnie, potrzeby mogą być inne niż w przypadku pojazdu regularnie pokonującego trasy między miastami lub wyjeżdżającego za granicę.

Samochód zastępczy jako element ciągłości działania firmy

Dla przedsiębiorcy samochód zastępczy może być jednym z najważniejszych elementów ochrony.

Jeżeli pojazd firmowy zostanie uszkodzony i trafi do warsztatu, brak auta może oznaczać konieczność wynajęcia innego samochodu albo ograniczenia działalności.

Warto więc sprawdzić, w jakich sytuacjach samochód zastępczy jest dostępny i jak długo można z niego korzystać.

Auto firmowe używane przez kilku kierowców

W wielu przedsiębiorstwach jeden samochód jest użytkowany przez kilka osób. Mogą to być pracownicy działu handlowego, technicy, serwisanci lub członkowie zarządu.

Przy zawieraniu polisy należy przekazywać dane zgodnie z rzeczywistym sposobem użytkowania pojazdu.

Jeżeli z auta regularnie korzystają różni kierowcy, warto uwzględnić ten fakt przy wyborze zakresu ochrony.

Młody pracownik za kierownicą auta firmowego

Jeżeli samochodem firmowym ma jeździć młody lub niedoświadczony kierowca, może to wpływać na profil ryzyka.

Dla przedsiębiorcy ważne jest nie tylko samo OC, ale także zabezpieczenie własnego pojazdu przed skutkami szkody spowodowanej przez pracownika.

W takim przypadku warto szczególnie dokładnie przeanalizować AC oraz ewentualny udział własny.

Samochód przedstawiciela handlowego

Pojazdy wykorzystywane przez przedstawicieli handlowych często pokonują duże przebiegi i regularnie parkują w różnych lokalizacjach.

Są więc bardziej narażone na szkody parkingowe, drobne kolizje, uszkodzenia szyb i zdarzenia podczas długich tras.

Przy takim sposobie użytkowania znaczenie mogą mieć AC, assistance i samochód zastępczy.

Auto serwisowe lub techniczne

Samochody serwisowe często przewożą sprzęt, narzędzia oraz wyposażenie potrzebne do realizacji zleceń.

Warto rozdzielić ochronę samego samochodu od ochrony przewożonego mienia. Standardowa polisa komunikacyjna nie musi obejmować całego wyposażenia znajdującego się wewnątrz pojazdu.

Przedsiębiorca powinien więc dokładnie określić, jakie elementy działalności wymagają osobnego zabezpieczenia.

Samochód firmowy użytkowany prywatnie

Część przedsiębiorców pozwala pracownikom korzystać z pojazdów również poza godzinami pracy.

Jeżeli auto ma być używane także prywatnie, warto uwzględnić rzeczywisty sposób jego użytkowania podczas zawierania polisy.

Znaczenie może mieć liczba kierowców, częstotliwość jazdy oraz miejsce parkowania samochodu poza godzinami pracy.

Parkowanie samochodu firmowego

Miejsce parkowania wpływa na rodzaj ryzyka.

Auto pozostawiane nocą na terenie zamkniętym jest narażone na inne zagrożenia niż pojazd regularnie stojący na ulicy, parkingach publicznych lub przy obiektach klientów.

Przy intensywnym użytkowaniu miejskim warto szczególnie zwrócić uwagę na szkody parkingowe i wandalizm.

Kradzież auta firmowego

Kradzież samochodu firmowego może oznaczać jednocześnie utratę majątku i narzędzia potrzebnego do prowadzenia działalności.

W przypadku AC warto sprawdzić zakres ochrony przed kradzieżą oraz wymagania dotyczące zabezpieczeń pojazdu.

Jeżeli samochód ma wysoką wartość lub jest szczególnie ważny operacyjnie, ten element ochrony może mieć duże znaczenie.

Szkoda całkowita w samochodzie firmowym

Poważna kolizja może doprowadzić do sytuacji, w której naprawa pojazdu będzie ekonomicznie nieuzasadniona zgodnie z warunkami umowy.

Przedsiębiorca powinien wiedzieć, jak ustalana jest wartość samochodu i w jaki sposób rozliczana jest szkoda całkowita.

Ma to znaczenie szczególnie przy pojazdach stosunkowo nowych lub intensywnie wykorzystywanych.

Leasing a ubezpieczenie auta firmowego

Samochody firmowe są często finansowane leasingiem.

W takiej sytuacji zakres ochrony może wynikać również z wymagań finansującego. Przedsiębiorca nie zawsze ma pełną swobodę ograniczenia polisy do podstawowego OC.

Po zakończeniu leasingu warto ponownie przeanalizować zakres ochrony, ponieważ potrzeby firmy mogą być już inne.

Auto firmowe kupione za gotówkę

Jeżeli samochód należy bezpośrednio do firmy i nie jest objęty leasingiem, przedsiębiorca ma większą swobodę w wyborze zakresu ochrony.

Nie oznacza to jednak, że rezygnacja z AC będzie automatycznie korzystnym rozwiązaniem.

Warto ocenić, jak duży wpływ na działalność miałaby konieczność samodzielnego sfinansowania poważnej naprawy lub zakupu kolejnego samochodu.

Samochód firmowy na kredyt

Przy finansowaniu kredytem utrata pojazdu może wystąpić jednocześnie z dalszym obowiązkiem regulowania zobowiązania.

Dlatego ochrona przed kradzieżą i szkodą całkowitą może mieć szczególne znaczenie.

Zakres ubezpieczenia powinien uwzględniać zarówno wartość samochodu, jak i sposób jego finansowania.

Samochód firmowy za granicą

Jeżeli przedsiębiorca lub pracownicy regularnie wyjeżdżają służbowo za granicę, warto dokładnie sprawdzić zakres terytorialny ochrony.

Znaczenie ma nie tylko OC i AC, ale również assistance działające poza Polską.

Przy dalszych wyjazdach szczególnie ważne mogą być limity holowania, pomoc organizacyjna oraz możliwość uzyskania samochodu zastępczego.

Ochrona szyb w samochodzie firmowym

Samochody pokonujące duże przebiegi są bardziej narażone na uszkodzenia szyb przez kamienie i inne drobne elementy znajdujące się na drodze.

W nowoczesnym pojeździe przednia szyba może współpracować z kamerami i systemami wspomagającymi kierowcę.

Jej wymiana może więc wiązać się również z koniecznością kalibracji elektroniki.

Szkody parkingowe w działalności gospodarczej

Pracownik korzystający z auta firmowego może każdego dnia parkować w kilku różnych miejscach.

Im większa liczba manewrów, tym większe prawdopodobieństwo drobnej szkody.

Dlatego przy pojazdach miejskich warto zwrócić uwagę na sposób rozliczania niewielkich uszkodzeń i ewentualny udział własny.

Udział własny a polityka firmy

Udział własny może wpływać na wysokość odszkodowania przy szkodzie.

W przedsiębiorstwie warto przemyśleć, czy firma chce przyjmować na siebie część drobnych ryzyk w zamian za określony wariant ochrony, czy zależy jej na możliwie szerokim zabezpieczeniu.

Decyzja powinna być związana z liczbą pojazdów oraz możliwościami finansowymi przedsiębiorstwa.

Historia szkód pojazdów firmowych

Przy większej liczbie samochodów warto analizować nie tylko pojedyncze polisy, ale również powtarzające się przyczyny szkód.

Jeżeli większość zdarzeń dotyczy parkowania, warto zwrócić większą uwagę na ten obszar. Jeżeli problemy dotyczą głównie tras, większego znaczenia może nabrać assistance.

Ubezpieczenie może być jednym z elementów szerszego zarządzania ryzykiem we flocie.

Czy najtańsze OC wystarczy firmie?

Przedsiębiorca może szukać oszczędności w kosztach eksploatacji samochodu. Najtańsze ubezpieczenie oc Beesafe może być analizowane jako rozwiązanie dotyczące obowiązkowej odpowiedzialności cywilnej.

Trzeba jednak oddzielić koszt OC od ryzyka utraty lub poważnego uszkodzenia własnego auta.

Jeżeli samochód jest kluczowym narzędziem pracy, zakres ochrony powinien uwzględniać również konsekwencje jego czasowego wyłączenia z użytkowania.

Jak dobrać ubezpieczenie auta firmowego?

Najlepiej rozpocząć od analizy wartości pojazdu, liczby kierowców, rocznego przebiegu oraz rodzaju wykonywanych tras.

Następnie warto określić, jak długo firma może funkcjonować bez danego samochodu oraz jak duży koszt naprawy jest w stanie samodzielnie pokryć.

Innej ochrony potrzebuje mała firma posiadająca jeden samochód, a innej przedsiębiorstwo dysponujące kilkunastoma pojazdami.

Ubezpieczenie auta firmowego jako element zarządzania ryzykiem

Samochód wykorzystywany w działalności gospodarczej powinien być traktowany jak każdy inny składnik majątku potrzebny do prowadzenia firmy.

Dobrze dobrane ubezpieczenie samochodu firmowego pozwala zabezpieczyć odpowiedzialność wobec innych uczestników ruchu, ograniczyć ryzyko kosztownej naprawy własnego auta i zmniejszyć skutki przestoju po awarii lub kolizji.

Najważniejsze jest dopasowanie OC, AC i assistance do rzeczywistego sposobu wykorzystywania pojazdu, a nie automatyczne przenoszenie rozwiązań stosowanych przy samochodzie prywatnym.

Przeczytaj także:

Praca w Holandii cieszy się niezmienną popularnością wśród Polaków. Atrakcyjne warunki zatrudnienia, wysokie standardy pracy oraz stabilność gospodarcza sprawiają, że tysiące osób każdego roku decydują się na wyjazd zarobkowy. Jednak po zakończeniu roku podatkowego wiele z nich zadaje sobie pytanie – czy przysługuje mi zwrot podatku z Holandii? Odpowiedź brzmi: w większości przypadków tak. Aby jednak odzyskać nadpłacony podatek, należy spełnić określone warunki i złożyć wniosek w odpowiednim terminie. W tym artykule wyjaśniamy, kto może ubiegać się o zwrot podatku Holandia, jakie dokumenty są wymagane i jak przebiega cała procedura.

Czym jest zwrot podatku z Holandii?

Zwrot podatku z Holandii to odzyskanie nadpłaconej części podatku dochodowego, który został pobrany w trakcie roku przez pracodawcę. Każda osoba zatrudniona w Holandii ma odprowadzane zaliczki na podatek dochodowy (inkomensbelasting). Po zakończeniu roku podatkowego urząd skarbowy – Belastingdienst – weryfikuje wysokość wpłat i ostateczny należny podatek.

Jeśli okaże się, że wpłaty były wyższe niż należny podatek, różnica zostanie zwrócona na konto podatnika. W praktyce oznacza to, że pracownicy, którzy nie przekroczyli określonych progów podatkowych lub pracowali tylko przez część roku, często mają prawo do odzyskania pieniędzy.

Kto może ubiegać się o zwrot podatku z Holandii?

Prawo do zwrotu podatku mają wszystkie osoby, które:

  • legalnie pracowały w Holandii,
  • miały potrącane zaliczki na podatek dochodowy,
  • posiadają numer identyfikacyjny BSN (Burgerservicenummer),
  • mogą przedstawić roczne zestawienie dochodów i podatków – tzw. jaaropgaaf.

Co ważne, wniosek o zwrot mogą złożyć nie tylko osoby, które mieszkały w Holandii przez cały rok. Nawet krótszy okres zatrudnienia (np. praca sezonowa) może uprawniać do zwrotu podatku, jeśli łączna kwota pobranych zaliczek była wyższa od należnego podatku.

Dodatkowo, prawo do rozliczenia mają również osoby, które:

  • uzyskiwały dochody również w Polsce,
  • po zakończeniu pracy wróciły do kraju,
  • posiadają status rezydenta podatkowego w Polsce.

W tych przypadkach urząd skarbowy w Holandii może wymagać dodatkowych dokumentów potwierdzających sytuację finansową w Polsce.

Jakie dokumenty są potrzebne do zwrotu podatku?

Podstawowym dokumentem wymaganym do rozliczenia podatku w Holandii jest jaaropgaaf – roczne zestawienie dochodów, które pracodawca wydaje każdemu pracownikowi po zakończeniu roku.

Na jaaropgaaf znajdują się kluczowe dane:

  • łączny dochód brutto,
  • potrącony podatek dochodowy,
  • składki na ubezpieczenia społeczne i zdrowotne,
  • dane identyfikacyjne pracodawcy i pracownika.

Oprócz jaaropgaaf urząd może poprosić o:

  • kopię dowodu osobistego lub paszportu,
  • numer konta bankowego w euro,
  • potwierdzenie zameldowania w Polsce (jeśli podatnik mieszka w kraju),
  • zaświadczenie o dochodach uzyskanych w Polsce – w przypadku rezydencji podatkowej w Polsce.

Warto również zachować odcinki wypłat (loonstrook), które mogą posłużyć jako dodatkowe potwierdzenie dochodu.

Jak wygląda procedura zwrotu podatku z Holandii krok po kroku?

1. Zgromadzenie dokumentów

Pierwszym krokiem jest zebranie wszystkich niezbędnych dokumentów. Bez jaaropgaaf urząd nie rozpatrzy wniosku, dlatego należy dopilnować, aby pracodawca przesłał go w terminie – zazwyczaj do końca marca następnego roku.

2. Wypełnienie zeznania podatkowego

Rozliczenia dokonuje się poprzez formularz roczny, w którym podaje się dochody, zapłacone podatki i ulgi, z jakich chce się skorzystać. Formularz można wypełnić elektronicznie poprzez stronę Belastingdienst lub złożyć w formie papierowej.

3. Złożenie wniosku w urzędzie

Wniosek o zwrot podatku można złożyć samodzielnie lub z pomocą biura rozliczeń. Należy pamiętać, że dokumenty muszą być kompletne i poprawnie wypełnione, w przeciwnym razie urząd może odesłać wniosek do poprawy.

4. Oczekiwanie na decyzję

Po złożeniu zeznania urząd skarbowy analizuje wniosek i weryfikuje dane. Czas oczekiwania na decyzję różni się w zależności od terminu złożenia wniosku i obciążenia administracyjnego. Decyzja o przyznaniu zwrotu podatku jest przesyłana listownie lub elektronicznie.

5. Wypłata zwrotu na konto

Po pozytywnym rozpatrzeniu wniosku pieniądze trafiają na konto podatnika. Zwrot realizowany jest w euro i najczęściej odbywa się bezpośrednio z konta Belastingdienst.

Kiedy należy złożyć wniosek?

Wniosek o zwrot podatku można złożyć po zakończeniu roku podatkowego – najczęściej od lutego następnego roku. Okres rozliczeniowy w Holandii trwa 5 lat, co oznacza, że w 2025 roku można jeszcze rozliczyć lata od 2020 do 2024.

Warto jednak pamiętać, że im szybciej złożysz wniosek, tym szybciej otrzymasz zwrot. Złożenie wniosku w pierwszych miesiącach roku pozwala uniknąć opóźnień spowodowanych dużą liczbą spraw w urzędzie.

Kto nie otrzyma zwrotu podatku?

Nie każda osoba pracująca w Holandii ma prawo do zwrotu podatku. Odmowa może nastąpić w sytuacji, gdy:

  • podatnik nie ma kompletnych dokumentów,
  • nie odprowadzano zaliczek na podatek dochodowy,
  • wniosek został złożony po upływie terminu 5 lat,
  • osoba nie spełnia warunków rezydencji podatkowej,
  • dochody były zbyt wysokie, by powstała nadpłata.

Dlatego przed złożeniem wniosku warto dokładnie sprawdzić, czy spełnia się wszystkie wymogi formalne.

Czy można otrzymać zwrot częściowy?

Tak, w niektórych przypadkach Belastingdienst przyznaje tzw. zwrot częściowy, jeśli podatnik spełnia tylko część warunków. Może się tak zdarzyć np. w sytuacji, gdy w trakcie roku pracował w kilku krajach lub przez część czasu był bez pracy.

Urząd dokonuje wtedy proporcjonalnego obliczenia podatku i zwraca tylko nadpłaconą część.

Co wpływa na wysokość zwrotu podatku?

Na kwotę zwrotu wpływa kilka czynników:

  • łączny dochód uzyskany w Holandii,
  • wysokość potrąconych zaliczek,
  • liczba miesięcy pracy,
  • korzystanie z ulg podatkowych,
  • status rodzinny i liczba dzieci.

Każdy przypadek jest indywidualny, dlatego wysokość zwrotu może się różnić nawet przy podobnych warunkach zatrudnienia.

Dlaczego warto złożyć wniosek o zwrot podatku?

Dla wielu Polaków pracujących w Holandii wniosek o zwrot podatku to prosty sposób na odzyskanie należnych pieniędzy. Dodatkowo złożenie rozliczenia potwierdza legalność zatrudnienia i zapewnia zgodność z przepisami podatkowymi, co może być istotne przy kolejnych wyjazdach lub ubieganiu się o świadczenia socjalne.

Zwrot podatku to także forma kontroli nad własnymi finansami – dzięki niemu można zweryfikować, czy pracodawca prawidłowo odprowadzał zaliczki i składki.

Jak uniknąć problemów przy rozliczeniu?

Aby proces przebiegał sprawnie, warto przestrzegać kilku zasad:

  • gromadź wszystkie dokumenty już w trakcie pracy,
  • upewnij się, że jaaropgaaf zawiera poprawne dane,
  • nie przekraczaj terminu złożenia wniosku,
  • trzymaj kopie wszystkich dokumentów wysłanych do urzędu.

Prawidłowo przygotowany wniosek i kompletna dokumentacja to gwarancja szybszego uzyskania zwrotu podatku i uniknięcia dodatkowych formalności.

Przeczytaj także:

Pin It https://veryfine.pl/luxmed-pakiet-pracowniczy-a-seniorzy-czy-rodzice-pracownika-moga-korzystac/ https://wissendeutschland.de/terrassenuberdachung-reinigen-und-pflegen-tipps-fur-lange-haltbarkeit/ https://www.news-impuls.de/terrassenueberdachung-selber-bauen-schritt-fuer-schritt-anleitung/