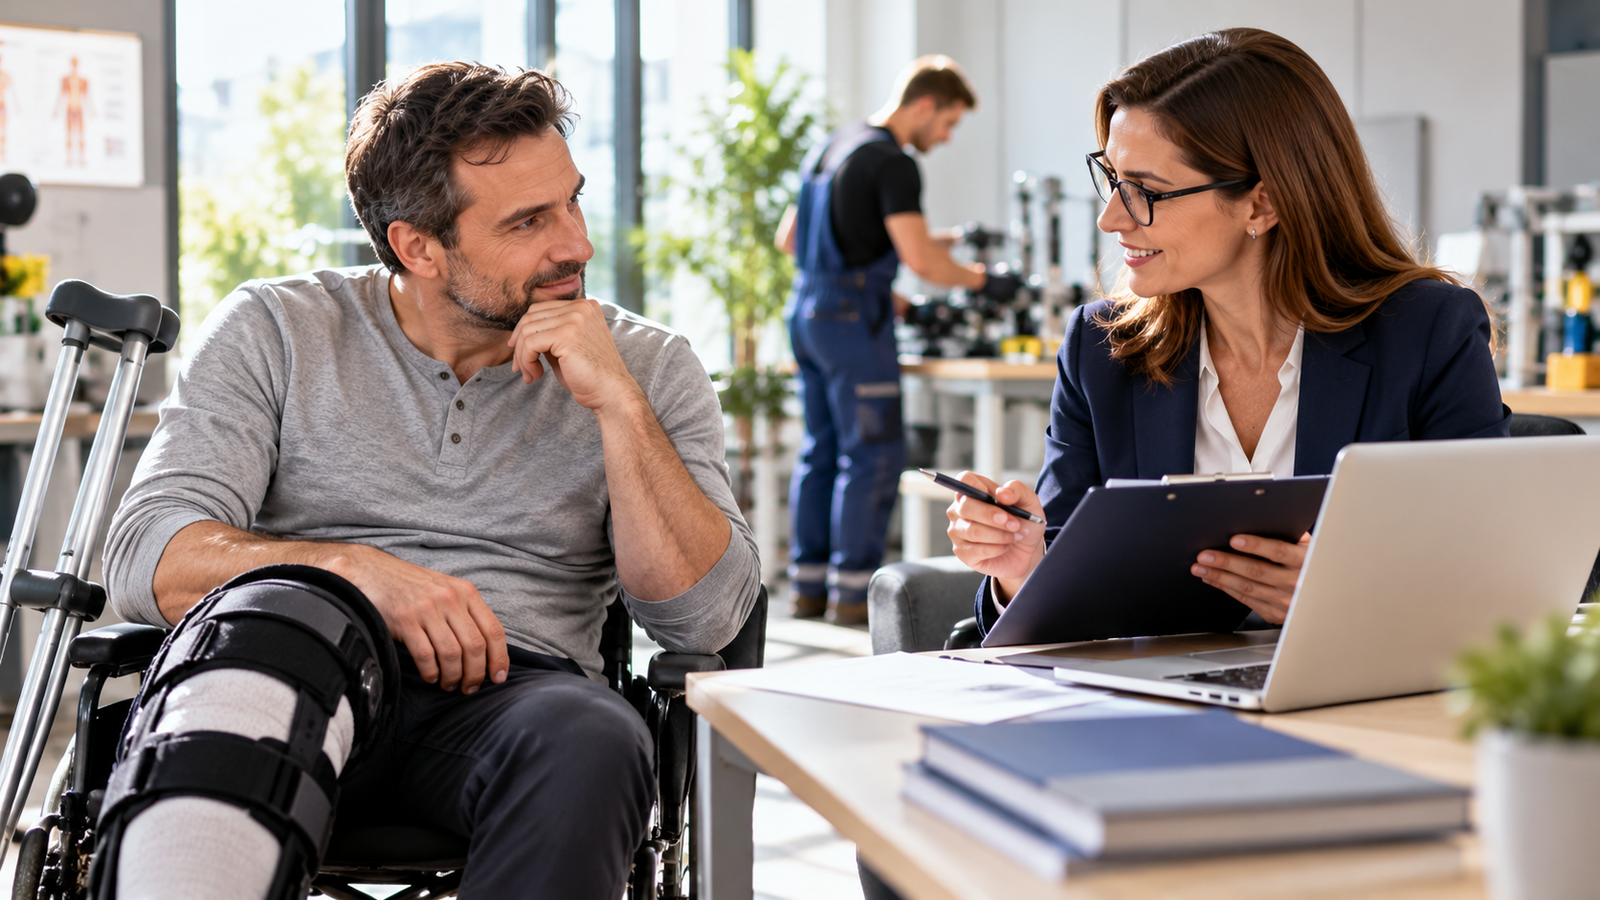
Poważny wypadek może zmienić nie tylko stan zdrowia, ale również możliwości zawodowe. Uraz ręki, kręgosłupa, nogi, wzroku albo inne trwałe następstwa mogą sprawić, że powrót do wcześniej wykonywanego zawodu będzie trudny lub niemożliwy. W takiej sytuacji problem nie kończy się na leczeniu i rehabilitacji. Konieczne może być zdobycie nowych kwalifikacji i rozpoczęcie pracy w zupełnie innym zawodzie.
Niektóre ubezpieczenia NNW oferują dodatkowe świadczenie związane z kosztami przekwalifikowania zawodowego po nieszczęśliwym wypadku. Nie jest to jednak standardowa część każdej polisy. Zakres, limit oraz warunki uzyskania świadczenia zależą od konkretnego wariantu.
Przed zakupem warto wykorzystać Porównywarka ubezpieczeń Poliseo, sprawdzając nie tylko sumę za trwały uszczerbek, ale również koszty leczenia, wyroby medyczne, niezdolność do pracy i możliwość finansowego wsparcia przy zmianie kwalifikacji zawodowych.
Czym jest przekwalifikowanie zawodowe po wypadku
Przekwalifikowanie oznacza zdobycie wiedzy lub umiejętności umożliwiających wykonywanie innego rodzaju pracy.
Może być potrzebne, gdy następstwa wypadku powodują trwałe ograniczenia uniemożliwiające powrót do wcześniejszego zawodu.
Nie oznacza to automatycznie całkowitej niezdolności do pracy.
Osoba może nadal być zdolna do aktywności zawodowej, ale już nie w dotychczasowym charakterze.
Przykładowo pracownik wykonujący ciężką pracę fizyczną może po poważnym urazie potrzebować przygotowania do pracy biurowej lub technicznej.
Dlaczego zwykłe NNW może nie wystarczyć
Podstawowym elementem NNW jest najczęściej świadczenie za określone następstwa nieszczęśliwego wypadku.
Jeżeli ubezpieczony dozna trwałego uszczerbku, wysokość wypłaty może być obliczana według sumy ubezpieczenia i procentu uszczerbku.
Takie pieniądze można wykorzystać zgodnie z potrzebami, ale nie oznacza to, że polisa posiada specjalne świadczenie dotyczące zmiany zawodu.
Rozszerzenie o koszty przekwalifikowania może zapewnić dodatkowe zabezpieczenie.
Dlatego warto porównywać cały zakres NNW, a nie tylko główną sumę.
Kiedy zmiana zawodu może być konieczna
Najbardziej oczywistym przykładem jest trwałe ograniczenie sprawności.
Osoba pracująca fizycznie może po urazie kręgosłupa nie być w stanie wrócić do ciężkiej pracy.
Kierowca może utracić możliwość wykonywania zawodu wskutek określonych następstw zdrowotnych.
Osoba wykonująca precyzyjną pracę manualną może mieć problem po trwałym uszkodzeniu dłoni.
Znaczenie ma więc nie tylko rodzaj urazu, ale również wykonywany wcześniej zawód.
Uraz ręki a praca zawodowa
Dłoń jest podstawowym narzędziem pracy w wielu zawodach.
Poważny uraz może szczególnie mocno dotknąć mechanika, fryzjera, stomatologa, muzyka, pracownika produkcji czy rzemieślnika.
Ta sama kontuzja może mieć dużo mniejszy wpływ na możliwość wykonywania innego rodzaju pracy.
Dlatego konsekwencje zawodowe wypadku są bardzo indywidualne.
Świadczenie dotyczące przekwalifikowania może być istotne właśnie wtedy, gdy ubezpieczony zachowuje możliwość pracy, ale musi zmienić profesję.
Uraz nogi
Osoba wykonująca pracę wymagającą długiego stania, chodzenia lub przenoszenia przedmiotów może mieć problem z powrotem po poważnym urazie kończyny dolnej.
Jeżeli ograniczenie ma charakter trwały, konieczna może być zmiana obowiązków albo całego zawodu.
Wtedy ważne są nie tylko pieniądze za procent uszczerbku.
Potrzebny może być kurs pozwalający zdobyć nowe kwalifikacje.
Uraz kręgosłupa
Poważne problemy z kręgosłupem mogą uniemożliwić pracę wymagającą podnoszenia ciężarów lub przebywania przez wiele godzin w wymuszonej pozycji.
Nie każdy uraz oznacza oczywiście konieczność przekwalifikowania.
Jeżeli jednak lekarze stwierdzą trwałe ograniczenia, zmiana rodzaju pracy może być jednym z elementów powrotu do aktywności zawodowej.
Utrata sprawności wzroku
Wzrok może mieć kluczowe znaczenie dla wykonywania określonych profesji.
Poważne ograniczenie może spowodować utratę możliwości pracy w zawodzie wymagającym szczególnych standardów sprawności.
Nie musi to oznaczać braku możliwości wykonywania jakiejkolwiek pracy.
Przekwalifikowanie może wtedy otworzyć drogę do nowej aktywności zawodowej.
Praca fizyczna
Osoby wykonujące pracę fizyczną należą do grup, dla których skutki poważnego urazu mogą szczególnie mocno wpływać na możliwości zawodowe.
Pracownik magazynu, budowy, produkcji czy montażu może być całkowicie sprawny intelektualnie, ale niezdolny do dalszego wykonywania wcześniejszych obowiązków.
W takim przypadku szkolenie do lżejszego rodzaju pracy może być bardziej praktyczne niż całkowite wycofanie się z rynku zawodowego.
Kierowca zawodowy
Wykonywanie zawodu kierowcy wymaga spełnienia określonych wymagań zdrowotnych.
Poważny wypadek może spowodować utratę możliwości dalszego prowadzenia pojazdów zawodowo.
Osoba może jednak posiadać doświadczenie logistyczne i branżowe, które można wykorzystać w innej pracy.
Kurs z zakresu planowania transportu, obsługi systemów logistycznych lub pracy administracyjnej może pomóc w zmianie stanowiska.
To przykład sytuacji, w której przekwalifikowanie może mieć realną wartość.
Rzemieślnik
Hydraulik, elektryk, mechanik czy monter często wykorzystują sprawność rąk i całego ciała.
Trwały uraz może uniemożliwić wykonywanie części dotychczasowych czynności.
Jednocześnie wieloletnie doświadczenie zawodowe nadal pozostaje wartościowe.
Przekwalifikowanie może pozwolić przejść przykładowo do doradztwa, kosztorysowania, sprzedaży technicznej albo nadzorowania prac.
Pracownik budowlany
Budownictwo wymaga często dobrej kondycji fizycznej.
Poważny uraz może uniemożliwić powrót do pracy na wysokości, przenoszenia ciężarów czy obsługi określonych urządzeń.
Nowe kwalifikacje mogą pozwolić wykorzystać dotychczasową wiedzę w pracy mniej obciążającej fizycznie.
Rolnik
Praca w gospodarstwie również może wymagać znacznej sprawności.
Wypadek może ograniczyć możliwość wykonywania określonych czynności, nawet jeśli ubezpieczony nadal jest zdolny do innej pracy.
Przy wyborze NNW warto więc analizować konsekwencje wypadku w odniesieniu do własnego sposobu zarabiania.
Fryzjer i kosmetolog
Zawody wymagające precyzyjnej pracy rękami są szczególnie zależne od sprawności kończyn górnych.
Trwałe ograniczenie ruchomości może oznaczać problemy z powrotem do dotychczasowej pracy.
Ubezpieczony może potrzebować zdobycia kwalifikacji pozwalających pracować w innym obszarze branży albo całkowicie poza nią.
Sportowiec zawodowy
W sporcie następstwa urazu mogą zakończyć karierę znacznie wcześniej niż planowano.
Należy jednak bardzo dokładnie sprawdzić, czy konkretna polisa obejmuje zawodowe lub wyczynowe uprawianie sportu.
Standardowe NNW nie musi automatycznie chronić każdej aktywności sportowej.
Jeżeli sport jest źródłem dochodu, zakres powinien być analizowany szczególnie dokładnie.
Jakie koszty może oznaczać przekwalifikowanie
Zmiana zawodu może wymagać wydatków na kursy, szkolenia, egzaminy albo zdobycie nowych uprawnień.
W zależności od sytuacji mogą pojawić się również koszty materiałów szkoleniowych.
Nie należy jednak zakładać, że polisa pokryje każdy wydatek związany z edukacją.
Ubezpieczyciel określa dokładny zakres świadczenia oraz limit.
Kurs zawodowy
Jedną z możliwości może być udział w kursie pozwalającym zdobyć konkretną kwalifikację.
Przykładowo osoba wcześniej wykonująca pracę fizyczną może zdecydować się na szkolenie z obsługi programów biurowych, logistyki albo księgowości.
To jedynie przykłady możliwego kierunku zmiany.
Najważniejsze jest to, czy dany koszt spełnia zasady określone w polisie.
Szkolenie specjalistyczne
Przekwalifikowanie nie musi oznaczać całkowitego odejścia od wcześniejszej branży.
Czasami wystarczy zdobycie umiejętności umożliwiających wykonywanie innego stanowiska.
Doświadczony pracownik techniczny może przejść do planowania, nadzoru lub obsługi klienta.
W takim przypadku szkolenie pozwala wykorzystać dotychczasową wiedzę i jednocześnie dostosować pracę do nowych ograniczeń zdrowotnych.
Nowe uprawnienia zawodowe
Niektóre zawody wymagają formalnych uprawnień.
Uzyskanie nowej kwalifikacji może więc oznaczać szkolenie oraz egzamin.
Jeżeli koszty takiego procesu mieszczą się w zakresie świadczenia, polisa może ograniczyć część wydatków związanych ze zmianą zawodu.
Dokładne zasady zawsze wynikają z OWU.
Studia a przekwalifikowanie
Nie należy zakładać, że świadczenie przeznaczone na koszty przekwalifikowania automatycznie finansuje wieloletnie studia wyższe.
Zakres może być zdecydowanie bardziej precyzyjny.
Dlatego przed rozpoczęciem kosztownego programu edukacyjnego trzeba sprawdzić, które wydatki mogą zostać uznane przez ubezpieczyciela.
Kiedy można ubiegać się o świadczenie
Sam fakt chęci zmiany zawodu zwykle nie będzie wystarczający.
Ochrona jest powiązana z następstwami nieszczęśliwego wypadku.
Muszą więc zostać spełnione warunki określone w konkretnej polisie.
Znaczenie może mieć trwałość urazu, jego wpływ na możliwość dalszego wykonywania zawodu oraz dokumentacja medyczna.
Przekwalifikowanie a trwały uszczerbek
Te świadczenia mogą występować w jednej polisie jednocześnie.
Trwały uszczerbek dotyczy następstw zdrowotnych.
Koszty przekwalifikowania odnoszą się natomiast do zawodowych konsekwencji tych następstw.
Dlatego możliwe jest, że jeden wypadek uruchomi kilka elementów ochrony, jeżeli spełnione zostaną wymagania każdej części umowy.
Jak działa świadczenie za uszczerbek
W NNW podstawowa wypłata jest często związana z procentem trwałego uszczerbku.
Wysokość zależy od sumy i sposobu obliczeń przyjętego w konkretnym produkcie.
Koszty przekwalifikowania są natomiast dodatkowym elementem i mogą posiadać własny limit.
Dlatego dwóch polis z identyczną główną sumą NNW nie należy automatycznie uznawać za równie korzystne.
Koszty leczenia
Aktualne oferty NNW dostępne przez Poliseo mogą posiadać również świadczenia związane z kosztami leczenia.
To kolejny odrębny element.
Koszty leczenia dotyczą przede wszystkim następstw zdrowotnych po wypadku.
Przekwalifikowanie dotyczy natomiast powrotu do aktywności zawodowej.
Dobra ochrona może uwzględniać oba etapy.
Wyroby medyczne
Po poważnym urazie mogą być potrzebne określone wyroby medyczne lub przedmioty ortopedyczne.
Niektóre aktualne warianty Poliseo posiadają również takie świadczenia.
Ich zakres oraz limity mogą różnić się od kosztów przekwalifikowania.
Warto więc analizować wszystkie dodatki osobno.
Rehabilitacja
Rehabilitacja ma na celu możliwie najlepszy powrót do sprawności.
Może się zdarzyć, że dzięki niej osoba odzyska możliwość wykonywania dotychczasowego zawodu i przekwalifikowanie nie będzie potrzebne.
W innych przypadkach ograniczenia pozostaną mimo zakończonego leczenia.
Dopiero wtedy zmiana ścieżki zawodowej może stać się konieczna.
Niezdolność do pracy
Niektóre aktualne warianty NNW Poliseo posiadają również świadczenie dotyczące niezdolności do pracy wskutek nieszczęśliwego wypadku.
Nie jest ono tym samym co przekwalifikowanie.
Niezdolność może oznaczać brak możliwości pracy zgodnie z definicją produktu.
Przekwalifikowanie zakłada natomiast możliwość dalszej aktywności zawodowej po zdobyciu nowych kompetencji.
Całkowita niezdolność do pracy a przekwalifikowanie
Jeżeli stan zdrowia całkowicie uniemożliwia jakąkolwiek dalszą aktywność zawodową, przekwalifikowanie może nie być praktycznym rozwiązaniem.
Jeśli jednak ograniczenie dotyczy głównie wcześniejszego zawodu, nauka nowych umiejętności może pozwolić wrócić na rynek pracy.
To podstawowa różnica pomiędzy tymi rodzajami ochrony.
Pobyt w szpitalu
Aktualne oferty NNW mogą również zawierać świadczenie związane z hospitalizacją.
Pobyt w szpitalu jest jednak pierwszym etapem po poważnym wypadku.
Przekwalifikowanie może stać się potrzebne dopiero wiele miesięcy później, kiedy zakończone zostanie leczenie i możliwa będzie ocena trwałych następstw.
Wypadek komunikacyjny
Poważny wypadek samochodowy może prowadzić do długotrwałych konsekwencji zdrowotnych.
Kierowca lub pasażer może później potrzebować rehabilitacji, wyrobów medycznych oraz zmiany sposobu wykonywania pracy.
NNW komunikacyjne i indywidualne NNW mogą być jednak różnymi produktami.
Przed zakupem należy sprawdzić, kiedy i gdzie działa konkretny zakres.
Wypadek w pracy
Indywidualne NNW może obejmować zdarzenia powstałe podczas pracy, jeżeli przewidują to warunki produktu.
Nie oznacza to zastępowania systemu ubezpieczeń społecznych ani odpowiedzialności pracodawcy.
Polisa NNW stanowi dodatkową prywatną ochronę.
Jeżeli świadczenie dotyczące przekwalifikowania znajduje się w zakresie, może uzupełnić inne formy zabezpieczenia.
Wypadek poza pracą
Poważny uraz podczas jazdy rowerem, remontu domu czy aktywności rekreacyjnej może mieć dokładnie takie same konsekwencje zawodowe jak wypadek podczas wykonywania obowiązków.
Dlatego ważny jest zakres czasowy i terytorialny NNW.
Ochrona całodobowa może mieć większą wartość dla osoby aktywnej niż ubezpieczenie ograniczone wyłącznie do określonych sytuacji.
Sport a przekwalifikowanie
Uraz sportowy może spowodować trwałe ograniczenia wpływające na możliwość wykonywania pracy.
Trzeba jednak sprawdzić, czy konkretna aktywność sportowa jest objęta ubezpieczeniem.
Sporty wyczynowe lub podwyższonego ryzyka mogą podlegać dodatkowym zasadom albo wyłączeniom.
Nie warto zakładać, że wszystkie formy aktywności są objęte automatycznie.
Ubezpieczenie NNW dla samozatrudnionego
Osoba prowadząca działalność gospodarczą może szczególnie mocno odczuć konsekwencje trwałego urazu.
Jeżeli wykonuje usługę osobiście, ograniczenie sprawności może oznaczać konieczność całkowitej zmiany profilu działalności.
Przekwalifikowanie może wtedy pomóc zdobyć umiejętności pozwalające prowadzić inną działalność lub podjąć pracę w nowym zawodzie.
Freelancer
Freelancer również powinien zastanowić się nad tym, które zdolności są niezbędne do zarabiania.
Fotograf może być zależny od wzroku i sprawności ruchowej.
Osoba wykonująca prace techniczne może potrzebować pełnej sprawności dłoni.
Wyspecjalizowana profesja może zwiększać znaczenie dodatkowej ochrony po poważnym wypadku.
Pracownik etatowy
Osoba zatrudniona na umowie o pracę może posiadać inne zabezpieczenia wynikające z systemu społecznego i stosunku pracy.
Nie oznacza to jednak, że proces zmiany zawodu nie będzie generował dodatkowych kosztów.
Prywatna polisa NNW może stanowić uzupełnienie pozostałej ochrony.
Polisa grupowa w pracy
Pracodawca może zapewniać grupowe ubezpieczenie.
Przed zakupem indywidualnego NNW warto sprawdzić jego zakres.
Może się okazać, że polisa grupowa zapewnia świadczenie za uszczerbek, ale nie posiada ochrony kosztów przekwalifikowania.
Wtedy indywidualny produkt może uzupełnić brakujący element.
Czy można posiadać kilka polis NNW
Tak, jedna osoba może posiadać kilka ubezpieczeń osobowych.
Każda umowa jest jednak oceniana według własnych warunków.
Jeżeli konkretne świadczenie ma charakter zwrotu poniesionych kosztów, sposób jego rozliczenia może różnić się od klasycznej wypłaty za uszczerbek.
Dlatego trzeba sprawdzić konstrukcję danego świadczenia.
Zwrot kosztów a jednorazowa wypłata
To ważne rozróżnienie.
Niektóre świadczenia NNW są wypłacane według tabel i ustalonych sum.
Koszty przekwalifikowania mogą natomiast działać według zasad dotyczących rzeczywiście poniesionych i udokumentowanych wydatków, zależnie od wybranego produktu.
Nie należy więc zakładać, że zawsze otrzymuje się cały limit bez ponoszenia konkretnych kosztów.
Dokumenty potwierdzające wydatki
Jeżeli świadczenie działa jako zwrot kosztów, mogą być potrzebne faktury, rachunki albo inne dowody zapłaty.
Dlatego warto przechowywać dokumentację dotyczącą kursów i szkoleń.
Przed poniesieniem większych wydatków dobrze sprawdzić zasady konkretnej polisy.
Dokumentacja medyczna
Sama faktura za kurs może nie wystarczyć.
Trzeba również wykazać związek potrzeby przekwalifikowania z następstwami nieszczęśliwego wypadku zgodnie z warunkami produktu.
Znaczenie mogą mieć dokumenty dotyczące urazu, przebiegu leczenia i trwałych ograniczeń.
Zaświadczenie o braku możliwości wykonywania zawodu
W zależności od warunków mogą być potrzebne dokumenty potwierdzające wpływ stanu zdrowia na zdolność do dalszego wykonywania wcześniejszej pracy.
Nie należy jednak samodzielnie zakładać, jaki konkretnie dokument będzie wymagany.
Procedura powinna wynikać z OWU i instrukcji ubezpieczyciela.
Jak zgłosić świadczenie
Po wypadku należy przede wszystkim przejść niezbędne leczenie i zachowywać dokumentację.
Jeżeli po zakończeniu leczenia okaże się, że dotychczasowy zawód nie może być dalej wykonywany, można sprawdzić możliwość skorzystania z odpowiedniego świadczenia.
Zgłoszenie powinno zostać przygotowane zgodnie z procedurą danego towarzystwa.
Limit odpowiedzialności
Koszty przekwalifikowania posiadają własny limit.
Nie należy mylić go z główną sumą NNW.
Polisa może posiadać wysoką sumę dotyczącą śmierci lub trwałego uszczerbku, ale zdecydowanie niższy limit na zmianę kwalifikacji.
Każdy parametr należy sprawdzać oddzielnie.
Czy najwyższy limit zawsze oznacza najlepszą polisę
Nie.
O jakości NNW decyduje cały zakres.
Osoba może potrzebować przede wszystkim wysokiej sumy za trwały uszczerbek, podczas gdy możliwość przekwalifikowania będzie dodatkiem.
Dla pracownika wykonującego bardzo wyspecjalizowany zawód świadczenie to może jednak mieć szczególnie duże znaczenie.
Polisa powinna więc odpowiadać indywidualnemu profilowi ryzyka.
Wiek ubezpieczonego
Przekwalifikowanie ma największe znaczenie dla osób aktywnych zawodowo.
Produkty mogą posiadać własne ograniczenia wiekowe.
Warto sprawdzić zarówno maksymalny wiek przystąpienia, jak i okres obowiązywania poszczególnych świadczeń.
Zmiana zawodu przed wypadkiem
Polisa powinna odpowiadać aktualnej sytuacji osoby ubezpieczonej.
Jeżeli ktoś zmienił zawód z pracy biurowej na znacznie bardziej ryzykowną profesję, warto sprawdzić, czy ma obowiązek poinformować o tym ubezpieczyciela.
Zasady zależą od konkretnego produktu.
Wyłączenia odpowiedzialności
NNW posiada określone wyłączenia.
Mogą dotyczyć między innymi sposobu powstania wypadku, określonych aktywności lub innych sytuacji wskazanych w warunkach.
Jeżeli sam wypadek nie jest objęty ochroną, związane z nim koszty przekwalifikowania również mogą nie zostać uwzględnione.
Dlatego należy czytać całą dokumentację, a nie tylko tabelę świadczeń.
Najczęstsze błędy przy wyborze NNW z przekwalifikowaniem zawodowym
Pierwszym błędem jest założenie, że każde NNW posiada takie świadczenie.
Drugim jest utożsamianie limitu przekwalifikowania z główną sumą ubezpieczenia.
Kolejnym problemem jest brak sprawdzenia, jakie koszty mogą zostać uznane.
Klienci mogą również pomijać konieczność dokumentowania wydatków.
Nie zawsze sprawdzany jest związek pomiędzy urazem a niemożnością dalszego wykonywania zawodu.
Błędem jest również traktowanie tego świadczenia jako ubezpieczenia utraty dochodu.
Przekwalifikowanie służy przede wszystkim wsparciu powrotu do aktywności zawodowej w nowej formie.
Jak wybrać ubezpieczenie NNW z kosztami przekwalifikowania zawodowego
Najpierw warto przeanalizować swój zawód.
Trzeba zastanowić się, które elementy sprawności są niezbędne do wykonywania pracy i jakie konsekwencje miałby ich trwały brak.
Następnie należy sprawdzić główną sumę NNW oraz sposób wypłaty za trwały uszczerbek.
Kolejnym krokiem jest analiza świadczenia dotyczącego kosztów przekwalifikowania.
Trzeba ustalić jego limit, warunki uruchomienia oraz sposób dokumentowania wydatków.
Warto również sprawdzić koszty leczenia, wyroby medyczne, hospitalizację i niezdolność do pracy, jeżeli znajdują się w danym wariancie.
Osoby aktywne sportowo powinny dodatkowo przeanalizować zakres sportów.
Pracownicy fizyczni i osoby wykonujące specjalistyczne zawody powinny szczególnie dokładnie zastanowić się nad skutkami utraty konkretnych zdolności.
Dobrze dobrane NNW z ochroną kosztów przekwalifikowania zawodowego powinno pomagać nie tylko bezpośrednio po wypadku. Jego wartość może ujawnić się również wiele miesięcy później, gdy leczenie zostanie zakończone, a ubezpieczony stanie przed koniecznością znalezienia nowego sposobu zarabiania. W takiej sytuacji możliwość zdobycia nowych kwalifikacji może mieć równie duże znaczenie jak jednorazowe świadczenie za sam uraz.

Comments are closed.